こんにちは、ほりっぴーです😊
今日は、わが家の株主優待ポートフォリオ&マイホームの庭づくりでもお世話になっているコーナン商事(7516)が最新の2027年2月期 第2四半期(中間期)決算を発表しましたので、さっそく中身をチェックしていきたいと思います!
前回分析した通期決算では、光熱費や人件費などのコスト上昇による「増収減益」に苦しんでいたコーナンですが……
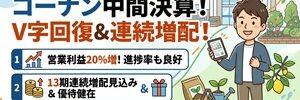
今回の中間決算は「本業V字回復 & 積極M&Aで超高進捗」という非常に力強い内容でした!
長期保有の優待投資家としてどう向き合うべきか、数字とポイントを整理してみました👍
☟前回記事はこちら

📊 1. 2027年2月期 中間期決算:コスト高を乗り越え大幅増益へ!
まずは、主要な財務数字(連結)を確認してみましょう。
主要財務データまとめ(前年同期比&通期進捗)
| 指標 | 2026年2月期 中間期 | 2027年2月期 中間期 | 前年同期比 | 2027年2月期 通期予想 | 通期進捗率 |
| 営業収益 | 2,650億円 | 2,871億円 | +8.3% | 5,435億円 | 52.8% |
| 営業利益 | 147億円 | 176億円 | +20.1% | 230億円 | 76.8% |
| 経常利益 | 137億円 | 164億円 | +19.7% | 210億円 | 78.3% |
| 中間純利益 | 87億円 | 103億円 | +18.8% | 125億円 | 82.9% |
| 1株益(EPS) | 305.77円 | 365.55円 | +19.6% | 443.80円 | 82.4% |
| フリーCF | +88億円 | △136億円 | 赤字転落 | — | — |
| 自己資本比率 | 34.4% (前期末) | 34.3% | △0.1pt | — | — |
※フリーキャッシュフローは「営業CF + 投資CF」で算出。
前期を悩ませていたコスト高の局面から一変、営業利益が前年同期比+20.1%増と大幅な増益を達成しました!
注目すべきは、中間期時点での通期予想に対する進捗率の高さ(営業利益76.8%、当期純利益82.9%)です。通期予想(営業利益230億円)は据え置かれていますが、かなり上振れ期待が持てるペースで推移しています。
🛠 2. 決算の深掘り:前回の課題はどう変化した?
前回の記事で挙げた「今後の変数」や「課題」が今回どう変化したのか、セグメントや戦略別に見ていきます。
① 粗利率の上昇とPB比率の進化
- 猛暑によるエアコンや夏物季節商品の販売好調に加え、価格の適正化(売価変更)が奏効。
- 売上総利益(粗利)が+9.2%増加したのに対し、販管費の伸びを+7.2%に抑えたことで、利益率が見事に改善しました。
- PB(プライベートブランド)商品も着実に売上を伸ばしており、グループ全体の収益の柱となっています。
② 建デポ(PRO事業)の加速とグループ連携(M&A)
- PRO向け需要や建デポの新規出店が引き続き業績を牽引!
- さらに今期は、同業のアレンザホールディングスを持分法適用関連会社化(議決権49.4%取得)したほか、バローホールディングスとの資本業務提携も実施。
- 共同仕入れや物流の最適化、PB商品の供給拡大(グループ外・関連会社へ約65億円規模へ拡大見込み)など、スケールメリットを活かしたグループシナジーが本格化しています。
⚠️ キャッシュフローと借入金のリスクチェック
- 中間期のフリーキャッシュフロー(FCF)は△136億円の赤字となりましたが、これはアレンザHD等の株式取得に伴うM&A投資(約249億円)によるものです。
- ただし、買収や店舗出店に伴い長期借入金が増加しており、支払利息が前年同期の13.8億円から18.3億円へ増加しています。金利の上昇局面に備え、有利子負債のコントロールには引き続き注意が必要です。
💰 3. 株主還元:連続増配 & 自社株買いのWアタック!
優待投資家として一番気になる「株主還元」ですが、今回の決算に合わせて嬉しい発表がありました!
- 13期連続増配の見込み!今期の中間配当は前年同期から5円増配の70円!年間配当予想も140円(前期130円から+10円増配)と、株主還元姿勢をさらに強化してくれています。
- 15億円(上限45万株)の自社株買いを発表!2026年10月14日〜2027年2月28日の期間で、東証での市場買付による自社株買いが実施されます。
- 株主優待も継続コーナンでお買い物ができる優待券(商品券)も健在です♪
🎯 4. 投資妙味と「ほりっぴー」の判断
前回記事で挙げた「PBR 1倍割れ(現在0.7倍前後)に対する資本コスト意識」に対し、会社側は「増配+自社株買い」という形でしっかりと応えてくれた印象です。
個人投資家にとってのポイント
- PBR0.7倍前後の下値の堅さ & 資産価値
- 13期連続増配予定(年間140円予想)+優待による実質利回りの高さ
- M&A(アレンザHD・バローHD)による中長期的なスケールメリット
👋 まとめ:ほりっぴーの判断
私の結論はもちろん「ガチホ(ホールド継続)」です!💪
本業の稼ぐ力がしっかり戻ってきた上に、連続増配と自社株買いで株主を大切にしてくれる姿勢を見せてくれました。
何より、年間140円(予想)の配当と、庭の野菜や果樹の資材を買うのに欠かせないコーナン優待券は、わが家の家計と家庭菜園ライフを支えてくれる大切なアセットです🌱
これからもコーナンで土や肥料、レモンの資材を買いながら、株主として温かく応援していきたいと思います!
みなさんの持ち株の決算はいかがでしたか?ぜひコメントなどで教えてくださいね^^
最後まで読んでいただき、ありがとうございました✨
コメント